Saturday, 13:37 24/01/2015
Ngân hàng có lãi, vẫn lo
Kinhtedothi - Nhiều ngân hàng đã bắt đầu công bố kết quả kinh doanh năm 2014. Bức tranh lợi nhuận ngân hàng năm 2014 được đánh giá là “ấm” hơn so với năm 2013.
Tuy nhiên, theo các chuyên gia, năm 2015 vẫn sẽ là một năm khó khăn với ngành ngân hàng khi tốc độ phục hồi của nền kinh tế chậm, nhiều chuẩn mực phân loại nợ xấu khắt khe hơn sẽ được áp dụng.
Cán đích mục tiêu
Trong số các ngân hàng công bố lãi sớm năm 2014, khối ngân hàng quốc doanh chiếm tỷ lệ cao nhất và Agribank là cái tên mở màn. Cụ thể, lợi nhuận trước thuế của Agribank năm 2014 đạt 3.238 tỷ đồng, tăng 6% so với năm 2013, đạt 101% kế hoạch. Bên cạnh tín dụng, hầu hết các lĩnh vực hoạt động của Agribank đều mang lại lợi nhuận, trong đó, tổng thu dịch vụ tăng gần 20%. Đặc biệt, lãi hoạt động kinh doanh vốn, đầu tư giấy tờ có giá tăng 40%.
BIDV cũng công bố lợi nhuận rất ấn tượng: 6.065 tỷ đồng lợi nhuận trước thuế, tăng 20% so với năm 2013. Tăng trưởng lợi nhuận thấp hơn BIDV song lợi nhuận trước thuế của Vietcombank vẫn được đánh giá là đạt khá, ở mức 5.680 tỷ đồng.
Giống như các năm trước, tín dụng vẫn đóng góp phần lớn vào lợi nhuận của hệ thống ngân hàng. Tại BIDV, tín dụng tăng 18,9% tính đến 31/12/2014. VietinBank, Vietcombank… cũng đạt mức tăng tín dụng trên 18%, cao hơn mức tăng trưởng chung 13% của toàn hệ thống ngân hàng. Tín dụng cũng là hoạt động giúp nhiều ngân hàng thương mại CP giữ “phong độ” kinh doanh. Trong đó, mức tăng tổng dư nợ 15,7% đã góp phần đưa lợi nhuận trước thuế của MB đạt hơn 3.000 tỷ đồng trong năm 2014.
Theo chuyên gia kinh tế Cấn Văn Lực, năm 2014, lợi nhuận ngành ngân hàng nhìn chung “ấm” hơn so với năm 2013, nhiều ngân hàng đã cán đích mục tiêu đề ra từ đầu năm.
Khó khăn chờ sẵn
Dù kinh tế thế giới và trong nước đã có phục hồi nhẹ, tuy nhiên, theo đánh giá của các chuyên gia và lãnh đạo nhiều ngân hàng, năm 2015 vẫn sẽ là một năm khó khăn của ngành ngân hàng. Cụ thể, năm 2015, Quyết định 780/2012/QĐ-NHNN (về việc phân loại nợ đối với nợ được điều chỉnh kỳ hạn trả nợ, gia hạn nợ) của Ngân hàng Nhà nước Việt Nam (NHNN) về cơ cấu lại nợ chính thức hết hiệu lực. Thông tư 02/2013/TT - NHNN (về phân loại tài sản có, mức trích, phương pháp trích lập dự phòng rủi ro và sử dụng dự phòng để xử lý rủi ro trong hoạt động của tổ chức tín dụng) và Thông tư 36/2014/TT - NHNN (quy định các giới hạn, tỷ lệ bảo đảm an toàn trong hoạt động của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài) có hiệu lực, đồng nghĩa với việc nợ xấu sẽ bị siết chặt. Khi nợ xấu tăng lên, các ngân hàng chắc chắn sẽ phải chi ra một khoản không nhỏ để trích lập dự phòng rủi ro. “Nợ xấu được điều chỉnh mạnh theo quy định của NHNN với những tiêu chuẩn khắt khe hơn. Thông tư 36/2014/TT - NHNN có hiệu lực sẽ siết chặt về điều kiện cho vay. Chính vì vậy, ngân hàng phải nỗ lực hơn rất nhiều để duy trì được mức tăng trưởng lợi nhuận”- chuyên gia kinh tế Nguyễn Trí Hiếu đánh giá.
Bên cạnh đó, công cuộc tái cơ cấu ngân hàng cũng sẽ được NHNN thực hiện “mạnh tay” hơn. Theo Thống đốc NHNN Nguyễn Văn Bình, tái cơ cấu ngành ngân hàng đã đi qua giai đoạn một nhưng chỉ là dừng ở xử lý những ngân hàng yếu kém nhất trong hệ thống. “Giai đoạn 2 sẽ có những tổ chức tín dụng mạnh hơn và thông qua đó để xử lý ngân hàng yếu, như ngân hàng lớn phải nhận ngân hàng nhỏ hoặc có những tổ chức tín dụng sẽ do NHNN trực tiếp xử lý. Việc tái cơ cấu hợp nhất ngân hàng, NHNN sẽ triển khai quyết liệt trong 6 tháng đầu năm” – ông Bình nhấn mạnh.
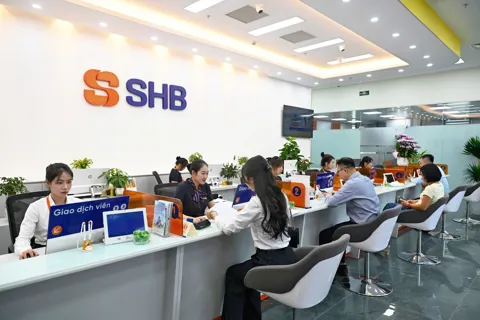
Giao dịch tại một chi nhánh SHB Hà Nội. Ảnh: Nguyễn Linh
|