Ngân hàng rầm rộ giảm lãi suất cho vay: Quy mô gói ưu đãi lớn đến đâu?
Hàng loạt ngân hàng thương mại liên tục công bố các gói tín dụng ưu đãi dành cho doanh nghiệp, hộ kinh doanh và các lĩnh vực ưu tiên, với quy mô từ vài nghìn tỷ đến hàng chục nghìn tỷ đồng. Mức giảm lãi suất được giới thiệu phổ biến từ 1–2 điểm phần trăm/năm, một số chương trình có mức ưu đãi cao hơn. Tuy nhiên, khi đặt quy mô các chương trình này bên cạnh tổng dư nợ cho vay, có thể thấy mức độ bao phủ của nhiều gói tín dụng vẫn tương đối hạn chế so với quy mô hoạt động của ngân hàng.
Điều đáng quan tâm không chỉ là ngân hàng công bố gói ưu đãi bao nhiêu nghìn tỷ đồng, mà còn là quy mô đó có ý nghĩa thế nào trong tổng thể hoạt động tín dụng và bao nhiêu khách hàng thực sự được hưởng lợi từ việc giảm lãi suất.
Công bố hàng chục nghìn tỷ đồng tín dụng ưu đãi, tỷ trọng vẫn khiêm tốn
Ở nhóm ngân hàng thương mại cổ phần, nhiều chương trình tín dụng ưu đãi được công bố với hạn mức hàng chục nghìn tỷ đồng.
SHB nâng quy mô các chương trình tín dụng ưu đãi dành cho doanh nghiệp nhỏ và vừa, khách hàng cá nhân và hộ kinh doanh lên 47.000 tỷ đồng. So với dư nợ cho vay khách hàng khoảng 648.300 tỷ đồng tại cuối quý II- 2026, quy mô chương trình tương đương khoảng 7,2%.
Quy mô các gói tín dụng ưu đãi và tỷ lệ trên tổng dư nợ có sự khác biệt đáng kể giữa các ngân hàng. Ảnh: Linh Hương
Sacombank công bố gói tín dụng ưu đãi lên tới 40.000 tỷ đồng dành cho khách hàng doanh nghiệp, với lãi suất giảm 2 điểm phần trăm/năm và mức lãi suất ưu đãi từ 8,5%/năm, tùy điều kiện áp dụng. Trong khi đó, dư nợ cho vay khách hàng tại ngày 30-6-2026 đạt 636.029 tỷ đồng. Xét về quy mô danh nghĩa, hạn mức chương trình tương đương khoảng 6,3% tổng dư nợ tại thời điểm này.
Nam A Bank công bố tổng hạn mức hơn 25.000 tỷ đồng cho các chương trình tín dụng ưu đãi, tập trung vào nông, lâm, thủy sản, hạ tầng, công nghệ số và xuất khẩu. Với dư nợ cho vay khách hàng 218.790 tỷ đồng tại cuối quý II-2026, quy mô hạn mức này tương đương hơn 11,4% tổng dư nợ.
Ở nhóm ngân hàng có quy mô chương trình nhỏ hơn, TPBank duy trì các chương trình tín dụng trị giá 8.000 tỷ đồng, hướng tới doanh nghiệp nhỏ và vừa, doanh nghiệp xuất nhập khẩu và doanh nghiệp do phụ nữ làm chủ. MSB dành hạn mức 3.000 tỷ đồng cho doanh nghiệp nhỏ và vừa, hộ kinh doanh; BVBank triển khai gói tín dụng ưu đãi 2.500 tỷ đồng, tập trung vào doanh nghiệp nhỏ và vừa, hộ kinh doanh và các lĩnh vực ưu tiên.
So với dư nợ cho vay khách hàng tại cuối quý II-2026, quy mô các chương trình được công bố của TPBank, MSB và BVBank lần lượt tương đương khoảng 2,4%, 1,3% và 3%.
Các tỷ lệ trên cho thấy sự khác biệt đáng kể giữa các ngân hàng. Một số chương trình có quy mô danh nghĩa tương đương hơn 10% tổng dư nợ, nhưng ở nhiều trường hợp, tỷ lệ này chỉ ở mức vài phần trăm.
Ngân hàng cần tiếp tục giảm lãi suất, mở rộng khả năng tiếp cận vốn
Có thể thấy, các ngân hàng đã đồng loạt công bố giảm lãi suất, nhưng quy mô các gói tín dụng ưu đãi so với tổng dư nợ tại nhiều ngân hàng vẫn còn khá khiêm tốn.
Thực tế, nhu cầu vốn của doanh nghiệp và nền kinh tế vẫn rất lớn so với tốc độ huy động vốn nói chung, trong đó có kênh huy động vốn ngân hàng.
Theo báo cáo kinh tế - xã hội quý III và 9 tháng năm 2026 của Cục Thống kê, tính đến ngày 28-9- 2026, huy động vốn của các tổ chức tín dụng tăng 9,78% so với cuối năm 2025, trong khi tín dụng của nền kinh tế tăng 10,89%. Cùng thời điểm năm trước, hai mức tăng tương ứng là 9,99% và 13,37%.
Tín dụng tăng nhanh hơn huy động vốn trong bối cảnh nhu cầu vốn đầu tư tiếp tục gia tăng.
Đánh giá về các gói tín dụng ưu đãi các ngân hàng đang rầm rộ công bố, ông Nguyễn Quang Huy, CEO Khoa Tài chính – Ngân hàng, Trường Đại học Nguyễn Trãi cho rằng, đây là nỗ lực đáng ghi nhận, song để tạo sức lan tỏa lớn hơn, các ngân hàng cần tiếp tục đẩy mạnh giảm lãi suất, mở rộng khả năng tiếp cận vốn cho doanh nghiệp và người dân.
Ở góc độ khác, ông Huy đánh giá, cần nhìn nhận rằng áp lực lãi suất không chỉ là khó khăn riêng của Việt Nam mà còn đến từ bối cảnh kinh tế thế giới. Lạm phát tại Mỹ vẫn dai dẳng, mặt bằng lãi suất quốc tế còn cao, tạo thêm áp lực đối với điều hành trong nước. Vì vậy, việc duy trì mặt bằng lãi suất ở mức hợp lý từ nay đến cuối năm sẽ là thách thức lớn, đòi hỏi sự phối hợp đồng bộ giữa điều hành chính sách tiền tệ và nỗ lực của các ngân hàng.
Cơ cấu tín dụng tại các ngân hàng ra sao?
Bên cạnh quy mô các gói tín dụng ưu đãi, cơ cấu dư nợ theo ngành kinh tế cũng là dữ liệu quan trọng để đánh giá khả năng dòng vốn ngân hàng đến với những lĩnh vực cần hỗ trợ.
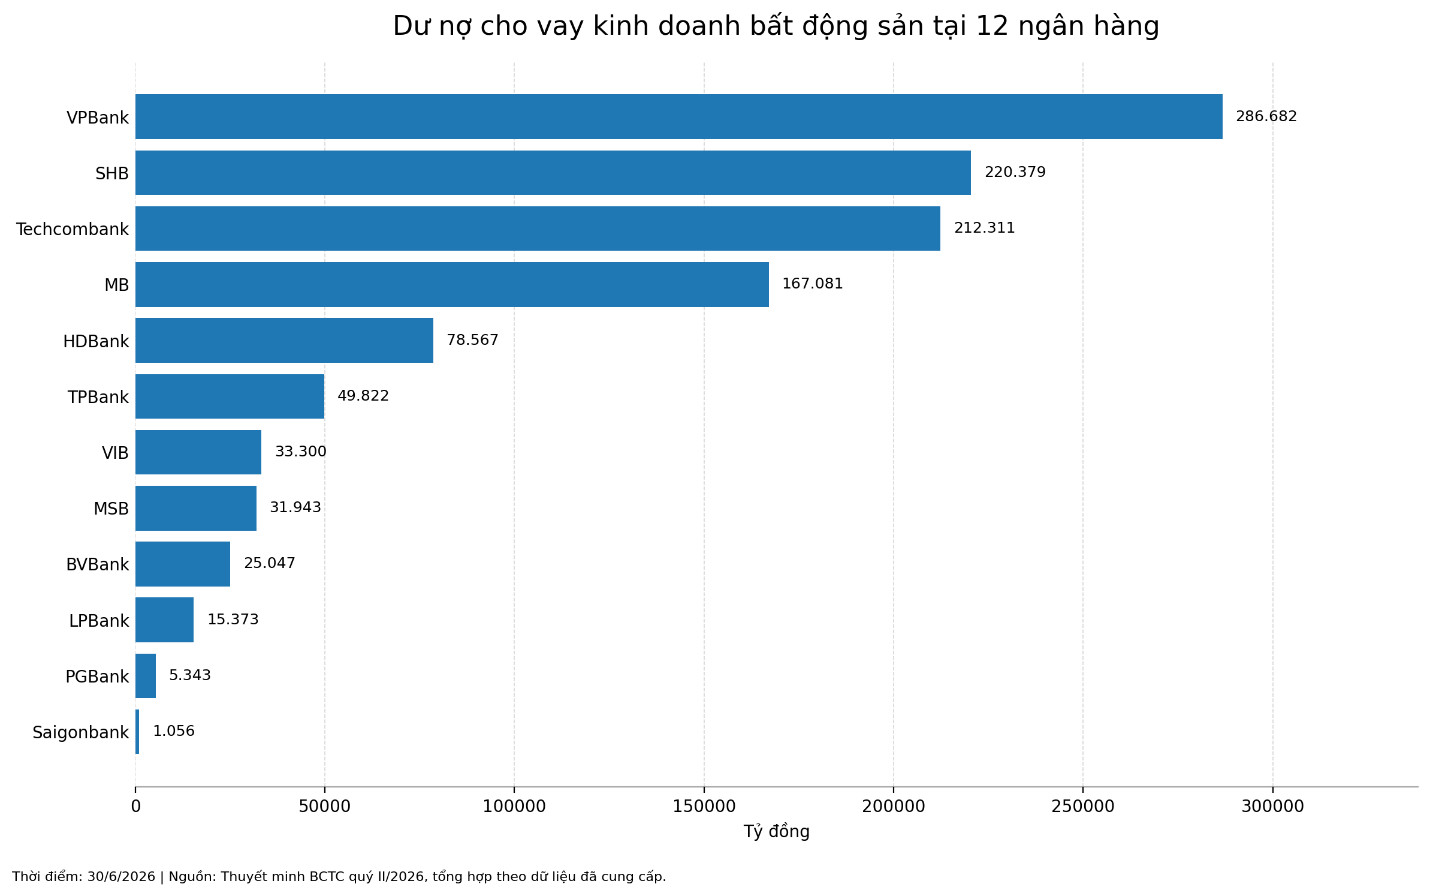
Tại Agribank, dư nợ cho vay nông nghiệp, nông thôn đạt hơn 1,32 triệu tỷ đồng vào giữa tháng 6-2026, tương đương 64,9% tổng dư nợ. Riêng lĩnh vực nông, lâm nghiệp và thủy sản ghi nhận dư nợ trên 558.000 tỷ đồng tại ngày 30-6, tăng 10,2% so với cuối năm 2025.
Ở chiều ngược lại, tín dụng bất động sản tiếp tục chiếm tỷ trọng đáng kể tại một số ngân hàng thương mại cổ phần. Tại ngày 30-6-2026, dư nợ cho vay kinh doanh bất động sản của VPBank đạt 286.682 tỷ đồng, tương đương 27,17% tổng dư nợ; SHB đạt 220.379 tỷ đồng, chiếm 34,62%; Techcombank ghi nhận 212.311 tỷ đồng, tương đương 26,68%...
Sự khác biệt trong cơ cấu tín dụng cho thấy tác động của các chương trình giảm lãi suất cần được đánh giá theo từng ngân hàng và từng nhóm khách hàng, thay vì chỉ dựa trên hạn mức công bố. Đối với các lĩnh vực sản xuất, kinh doanh và ngành ưu tiên, điều cần quan tâm là lượng vốn thực tế được giải ngân, tỷ trọng dư nợ đang hưởng lãi suất ưu đãi và mức giảm chi phí vay vốn mà khách hàng nhận được.