Nới hạn mức vay nhỏ, mở rộng cửa tín dụng tiêu dùng
Theo quy định mới, hạn mức khoản vay giá trị nhỏ tại các tổ chức tín dụng được nâng lên tối đa 400 triệu đồng, tạo thêm dư địa đáp ứng nhu cầu vốn của người dân. Trong bối cảnh tín dụng tiêu dùng tăng trưởng mạnh, yêu cầu đặt ra là mở rộng khả năng tiếp cận vốn đi đôi với minh bạch thông tin và kiểm soát rủi ro.
Thêm cơ hội tiếp cận vốn
Nhu cầu tài chính phục vụ đời sống ngày càng đa dạng, từ chi phí học tập, khám chữa bệnh, mua sắm phương tiện đi lại đến bổ sung vốn cho hoạt động kinh doanh nhỏ. Tuy nhiên, với người lao động có thu nhập trung bình, thu nhập thấp, việc tiếp cận vốn ngân hàng đôi khi còn gặp khó khăn do hạn chế về hồ sơ, chứng minh thu nhập hoặc thời gian xử lý khoản vay. Khi không tìm được nguồn vốn phù hợp, một bộ phận người dân có thể tìm đến các kênh vay không chính thức, tiềm ẩn rủi ro về lãi suất, chi phí và phương thức thu hồi nợ.
Trong bối cảnh đó, việc điều chỉnh hạn mức khoản vay giá trị nhỏ được kỳ vọng tạo thêm lựa chọn cho người dân; đồng thời giúp các tổ chức tín dụng đáp ứng nhu cầu vốn linh hoạt hơn. Theo Thông tư số 29/2026/TT-NHNN của Ngân hàng Nhà nước, từ ngày 15-8-2026, khoản vay giá trị nhỏ được quy định có mức tối đa là 400 triệu đồng tại các tổ chức tín dụng khác và 200 triệu đồng tại quỹ tín dụng nhân dân.
Quy định mới tạo điều kiện áp dụng cơ chế thẩm định phù hợp đối với khoản vay thuộc diện này, góp phần giảm bớt một số thủ tục. Tuy nhiên, nâng hạn mức không đồng nghĩa mọi khách hàng đều được vay tối đa 400 triệu đồng hoặc đương nhiên được miễn thẩm định. Tổ chức tín dụng vẫn phải xem xét điều kiện vay, thông tin khách hàng và khả năng trả nợ theo quy định.
TS Đào Minh Tú, Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Ngân hàng Việt Nam cho rằng, các công ty tài chính tiêu dùng được Ngân hàng Nhà nước cấp phép đóng vai trò như “cánh tay nối dài” của hệ thống ngân hàng, đưa dòng vốn chính thức đến với người lao động có thu nhập trung bình, thu nhập thấp và công nhân tại các khu công nghiệp - nhóm có thể gặp khó khăn khi tiếp cận vốn ngân hàng truyền thống.
Theo TS Đào Minh Tú, tài chính tiêu dùng góp phần đáp ứng những nhu cầu thiết thực. Khi người dân có thêm lựa chọn vay vốn hợp pháp, các nhu cầu chi tiêu chính đáng được giải quyết kịp thời hơn; đồng thời tạo điều kiện duy trì sức mua và hỗ trợ hoạt động thương mại, dịch vụ.
Theo thống kê của Ngân hàng Nhà nước, tính đến cuối tháng 8-2026, dư nợ cho vay phục vụ nhu cầu đời sống và tín dụng qua thẻ của toàn hệ thống đạt khoảng 4,62 triệu tỷ đồng. Riêng khối công ty tài chính, dư nợ ở 2 nhóm này đạt gần 185.000 tỷ đồng, tăng 13,37% so với cùng kỳ năm trước.
Trong đó, cho vay phục vụ nhu cầu đời sống đạt gần 134.000 tỷ đồng, tăng hơn 19%; dư nợ tín dụng qua thẻ đạt trên 51.000 tỷ đồng. Những số liệu trên cho thấy tài chính tiêu dùng là một bộ phận đáng kể của thị trường tín dụng, gắn trực tiếp với nhu cầu chi tiêu của người dân.
Minh bạch để hạn chế rủi ro vay vốn
Cùng với cơ hội tiếp cận vốn thuận lợi hơn, thị trường tín dụng tiêu dùng cũng đặt ra yêu cầu tăng cường bảo vệ người vay. Khi các nền tảng số giúp việc đăng ký khoản vay trở nên nhanh chóng, khách hàng có thể đưa ra quyết định trước khi tìm hiểu đầy đủ về lãi suất, phí và những ràng buộc trong hợp đồng. Nếu không tính toán kỹ, khoản vay phục vụ nhu cầu trước mắt có thể trở thành áp lực tài chính kéo dài.
Theo Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Ngân hàng Việt Nam Đào Minh Tú, mở rộng khả năng tiếp cận tín dụng cần đi cùng với sự minh bạch và có trách nhiệm. Người vay cần được cung cấp thông tin rõ ràng về số tiền thực nhận, lãi suất, các khoản phí, tổng nghĩa vụ phải trả, kỳ hạn thanh toán và trách nhiệm nếu chậm thanh toán. Đây là cơ sở để khách hàng đánh giá đúng chi phí vay, so sánh các sản phẩm và lựa chọn khoản vay phù hợp với khả năng tài chính.
Đối với tổ chức cho vay, trách nhiệm không chỉ dừng ở việc giải ngân mà còn bao gồm: Thẩm định phù hợp, tư vấn trung thực, bảo vệ dữ liệu khách hàng và thực hiện thu hồi nợ đúng quy định. Việc đơn giản hóa thủ tục cần đi đôi với kiểm soát chất lượng tín dụng, tránh chạy theo tăng trưởng dư nợ mà xem nhẹ khả năng trả nợ của khách hàng.
Ở chiều ngược lại, khách hàng trước khi vay nên xác định rõ nhu cầu, tính toán nguồn thu nhập dùng để trả nợ và các khoản chi tiêu thiết yếu phải bảo đảm. Không nên chỉ căn cứ vào số tiền được vay hoặc mức trả góp hằng tháng trong quảng cáo để quyết định, mà cần xem xét tổng nghĩa vụ tài chính trong suốt thời hạn hợp đồng.
Một vấn đề khác là nguy cơ người dân nhầm lẫn giữa tổ chức tín dụng hợp pháp với các ứng dụng cho vay không được cấp phép. Theo TS Đào Minh Tú, việc nhận diện đúng tổ chức được Ngân hàng Nhà nước cấp phép là ranh giới quan trọng giúp người dân tránh xa những ứng dụng cho vay không hợp pháp, núp bóng công nghệ.
Để chính sách nâng hạn mức khoản vay giá trị nhỏ phát huy hiệu quả, cần có sự phối hợp giữa cơ quan quản lý, tổ chức tín dụng và khách hàng. Các tổ chức cho vay cần tiếp tục cải tiến quy trình, công khai thông tin và nâng cao chất lượng tư vấn; cơ quan quản lý tăng cường giám sát, xử lý hoạt động cho vay trái pháp luật; người dân chủ động trang bị kiến thức tài chính, cân nhắc khả năng trả nợ trước khi ký hợp đồng.
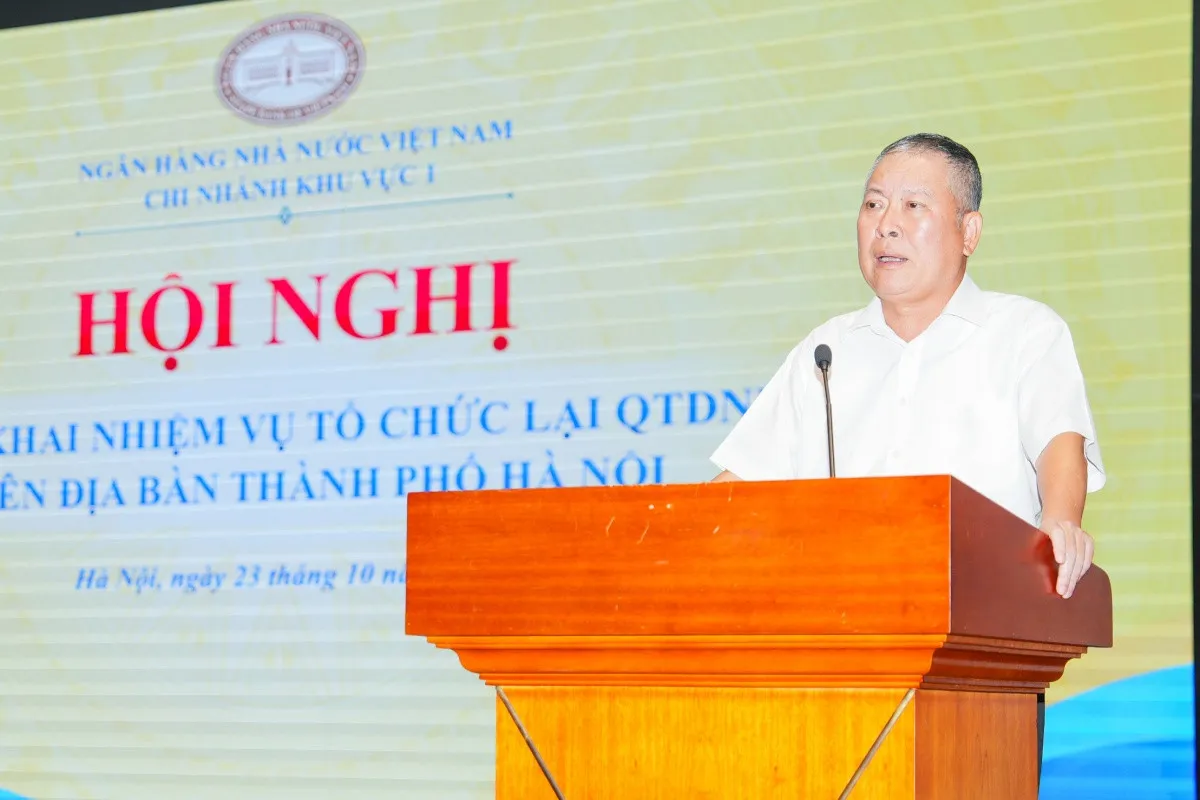
Hà Nội sắp xếp hệ thống quỹ tín dụng nhân dân, hướng tới phát triển bền vững
Kinhtedothi - Hà Nội hiện có 98 quỹ tín dụng nhân dân (QTDND) với tổng nguồn vốn đạt 19.617 tỷ đồng, tăng 10,44% so với cuối năm 2025. Trước yêu cầu sắp xếp lại hệ thống sau điều chỉnh đơn vị hành chính cấp xã, Ngân hàng Nhà nước (NHNN) chi nhánh Khu vực 1 đang triển khai các giải pháp hướng dẫn, hỗ trợ và giám sát quá trình hợp nhất, sáp nhập, bảo đảm hoạt động của các quỹ ổn định, an toàn.
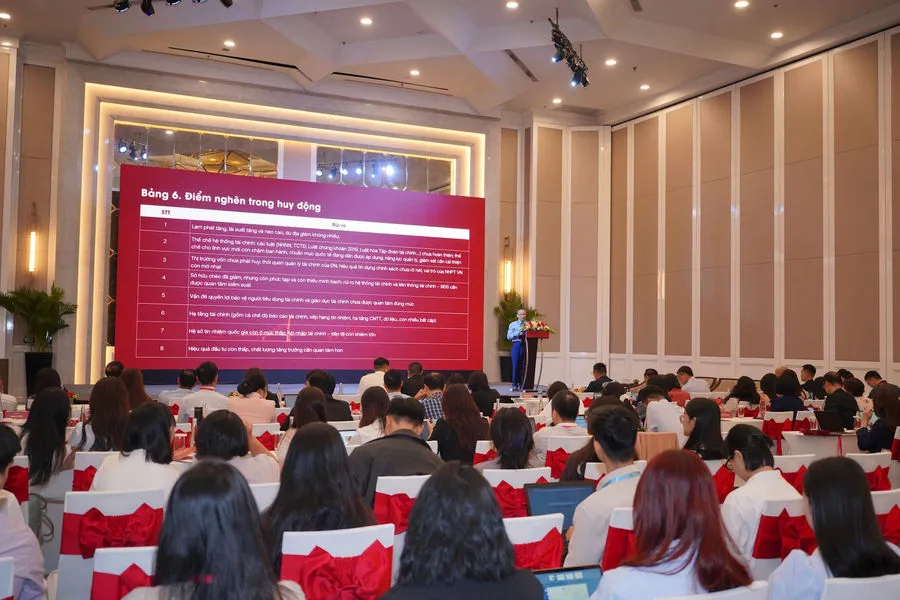
Khơi thông dòng vốn, không thể chỉ trông vào tín dụng ngân hàng
Mục tiêu tăng trưởng cao giai đoạn 2026–2030 đòi hỏi Việt Nam huy động nguồn vốn lớn, đồng thời nâng cao hiệu quả phân bổ và sử dụng vốn. Để đáp ứng yêu cầu này, cần đa dạng hóa kênh dẫn vốn, tháo gỡ các nguồn lực đang ách tắc.
Ngân hàng Nhà nước chỉ đạo nóng: Giảm lãi suất cho vay 1,5%-2%/năm, quản chặt tín dụng tập trung
Ngày 18-10, Ngân hàng Nhà nước Việt Nam (NHNN) chính thức ban hành văn bản yêu cầu các tổ chức tín dụng triển khai quyết liệt các giải pháp hạ mặt bằng lãi suất. Song song với đó, cơ quan quản lý cũng siết chặt việc kiểm soát rủi ro tín dụng tập trung đối với các khách hàng lớn và lĩnh vực tiềm ẩn rủi ro.