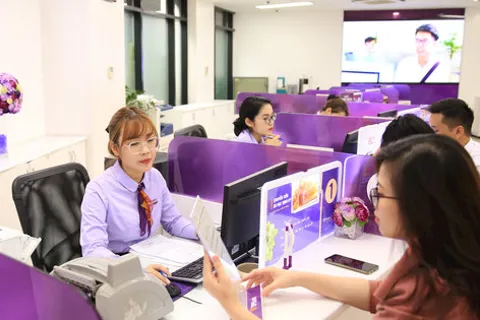
Kinhtedothi - S&P đã thông báo cập nhật xếp hạng tín nhiệm của Vietcombank (là ngân hàng duy nhất trong các ngân hàng Việt Nam được cập nhật xếp hạng tín nhiệm).
Mới đây, vào ngày 26/5/2022 Tổ chức xếp hạng quốc tế S&P Ratings (S&P) đã nâng xếp hạng tín nhiệm quốc gia Việt Nam từ mức “BB” lên mức “BB+’’, và 1 ngày sau đó, S&P đã thông báo cập nhật xếp hạng tín nhiệm của Vietcombank (là ngân hàng duy nhất trong các ngân hàng Việt Nam được cập nhật xếp hạng tín nhiệm).
Theo đó, Vietcombank được S&P nâng Xếp hạng tín nhiệm từ mức “BB-” lên mức “BB” (đây là mức xếp hạng cao nhất và duy nhất trong các ngân hàng Việt Nam). Tóm tắt một số khía cạnh xếp hạng chính của Vietcombank như sau:
Là ngân hàng số một của Việt Nam, với vị thế quan trọng, Vietcombank được đánh giá có thể hưởng lợi từ các nguồn lực bên ngoài khi Việt Nam có xếp hạng tín nhiệm quốc gia cao hơn và có khả năng cao sẽ nhận được sự hỗ trợ kịp thời và đầy đủ từ Chính phủ trong trường hợp gặp khó khăn về tài chính.
Kinhtedothi - Vừa qua, Tạp chí The Asian Banker đã vinh danh Vietcombank là Ngân hàng mạnh nhất Việt Nam năm 2021. Đây là lần thứ 6 liên tiếp Vietcombank được trao giải thưởng uy tín này.
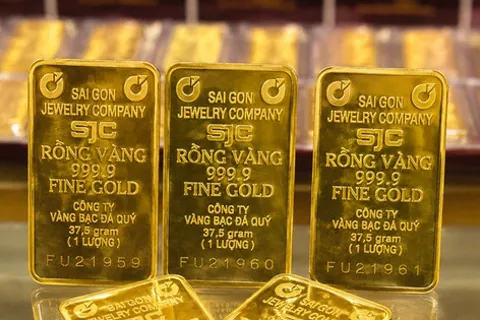
Chuyên gia kinh tế. TS Nguyễn Trí Hiếu nhận định, giá vàng khó trở lại vùng đỉnh hồi đầu năm 2026 trong thời gian ngắn và có thể tiếp tục biến động mạnh. Triển vọng thị trường vàng trong thời gian tới sẽ còn phụ thuộc lớn vào chính sách tiền tệ Mỹ và nhu cầu vàng toàn cầu.
Hạn mức vay thương mại nước ngoài trung, dài hạn theo phương thức tự vay, tự trả của doanh nghiệp và tổ chức tín dụng năm 2026 được điều chỉnh tăng từ khoảng 6,1 tỷ USD lên tối đa 10 tỷ USD. Quyết định này mở rộng dư địa huy động vốn quốc tế, đáp ứng nhu cầu vốn của nền kinh tế.
9 tháng năm 2026, các ngân hàng thương mại tăng tốc phát hành chứng chỉ tiền gửi và trái phiếu để bổ sung nguồn vốn. Riêng chứng chỉ tiền gửi tăng 350.000 tỷ đồng, trong khi nhiều nhà băng còn huy động hàng tỷ USD từ thị trường quốc tế.
Theo quy định mới, hạn mức khoản vay giá trị nhỏ tại các tổ chức tín dụng được nâng lên tối đa 400 triệu đồng, tạo thêm dư địa đáp ứng nhu cầu vốn của người dân. Trong bối cảnh tín dụng tiêu dùng tăng trưởng mạnh, yêu cầu đặt ra là mở rộng khả năng tiếp cận vốn đi đôi với minh bạch thông tin và kiểm soát rủi ro.